Когда компании нужен капитал, первый вопрос обычно звучит так: где взять деньги? Но для собственника важнее другой вопрос: какой источник финансирования не разрушит бизнес-модель, не создаст лишних рисков и поможет компании расти на разумных условиях.
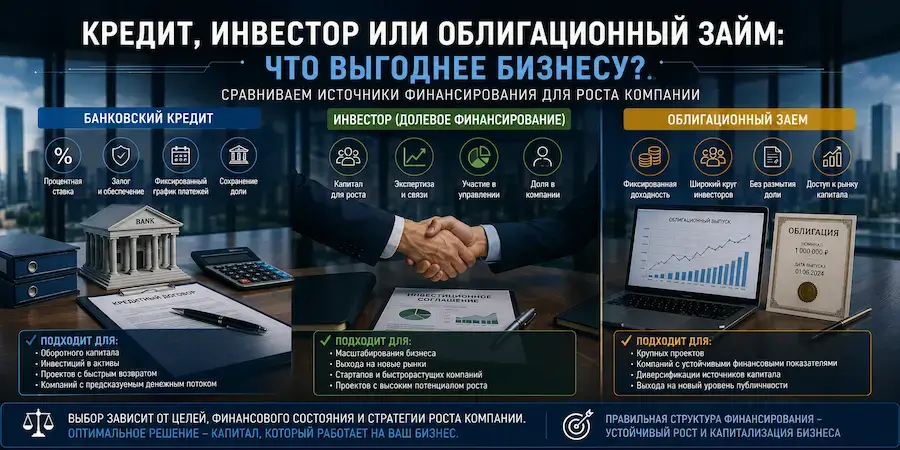
Банковский кредит, инвестор и облигационный займ решают разные задачи. Нельзя сказать, что один инструмент всегда лучше другого. Всё зависит от стадии бизнеса, денежного потока, долговой нагрузки, целей роста, готовности к раскрытию информации и отношения собственника к контролю.
Разберём, как выбрать оптимальную структуру финансирования и на что смотреть до переговоров.
Банковский кредит, инвестор и облигационный займ решают разные задачи. Нельзя сказать, что один инструмент всегда лучше другого. Всё зависит от стадии бизнеса, денежного потока, долговой нагрузки, целей роста, готовности к раскрытию информации и отношения собственника к контролю.
Разберём, как выбрать оптимальную структуру финансирования и на что смотреть до переговоров.
Почему нельзя выбирать финансирование только по ставке
На первый взгляд всё просто: где дешевле деньги, там и выгоднее. Но в реальности стоимость капитала шире, чем процентная ставка.
Нужно учитывать:
Именно поэтому привлечение финансирования начинается с анализа целей компании, а не с выбора между банком, инвестором и облигациями.
Итог: выгоднее не тот капитал, который выглядит дешевле, а тот, который соответствует задаче бизнеса.
Нужно учитывать:
- финансовую нагрузку на бизнес;
- требования к залогу;
- влияние на долю собственника;
- ковенанты и ограничения;
- сроки возврата;
- требования к отчётности;
- уровень контроля со стороны инвестора или кредитора;
- влияние на будущую капитализацию.
Именно поэтому привлечение финансирования начинается с анализа целей компании, а не с выбора между банком, инвестором и облигациями.
Итог: выгоднее не тот капитал, который выглядит дешевле, а тот, который соответствует задаче бизнеса.
Когда подходит банковский кредит
Банковский кредит обычно подходит компаниям, у которых есть стабильный денежный поток и понятный источник возврата средств.
Кредит может быть уместен, если бизнесу нужны деньги на:
Главное преимущество кредита — собственник не отдаёт долю в компании.
Но банк будет смотреть:
Вывод: кредит подходит бизнесу, который может обслуживать долг без критической нагрузки на операционную деятельность.
Кредит может быть уместен, если бизнесу нужны деньги на:
- пополнение оборотного капитала;
- закупку оборудования;
- расширение производства;
- исполнение контрактов;
- рефинансирование существующих обязательств;
- инвестиционный проект с прогнозируемым денежным потоком.
Главное преимущество кредита — собственник не отдаёт долю в компании.
Но банк будет смотреть:
- финансовую устойчивость;
- долговую нагрузку;
- денежный поток;
- кредитную историю;
- залоговое обеспечение;
- качество отчётности;
- цель финансирования.
Вывод: кредит подходит бизнесу, который может обслуживать долг без критической нагрузки на операционную деятельность.
Когда кредит становится рискованным
Кредит может быть опасен, если:
В такой ситуации долговое финансирование может не ускорить рост, а усилить финансовое давление.
Итог: банковский кредит выгоден тогда, когда компания понимает, из каких денег будет его возвращать.
- денежный поток нестабилен;
- проект ещё не вышел на выручку;
- маржинальность низкая;
- есть высокая долговая нагрузка;
- компания не рассчитала кассовые разрывы;
- бизнес берёт долг «на всякий случай».
В такой ситуации долговое финансирование может не ускорить рост, а усилить финансовое давление.
Итог: банковский кредит выгоден тогда, когда компания понимает, из каких денег будет его возвращать.
Когда нужен инвестор
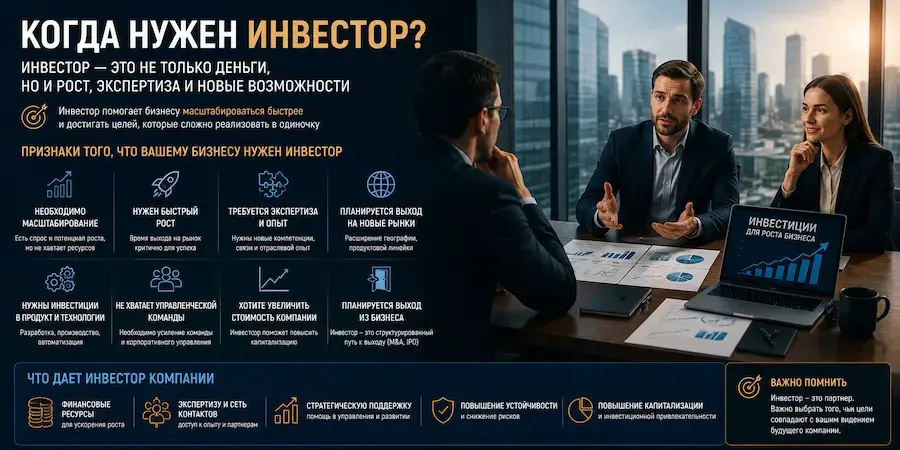
Инвестор нужен не только ради денег. Часто долевое финансирование выбирают, когда компании важны:
Привлечение долевого финансирования особенно актуально, когда бизнесу нужен капитал на развитие, но регулярные выплаты по кредиту могут быть слишком тяжёлыми.
Инвестор разделяет риск роста, но взамен получает долю, права и влияние на ключевые решения.
- капитал для масштабирования;
- стратегическая экспертиза;
- доступ к рынкам;
- усиление переговорной позиции;
- подготовка к следующему раунду;
- рост стоимости бизнеса.
Привлечение долевого финансирования особенно актуально, когда бизнесу нужен капитал на развитие, но регулярные выплаты по кредиту могут быть слишком тяжёлыми.
Инвестор разделяет риск роста, но взамен получает долю, права и влияние на ключевые решения.
Когда инвестор может быть выгоднее кредита
Инвестор может быть лучше банковского кредита, если:
Но у долевого финансирования есть цена: размывание доли собственника.
Вывод: инвестор выгоден, если его участие увеличивает стоимость компании сильнее, чем стоит отданная доля.
- проект растущий, но ещё требует вложений;
- возврат капитала не будет быстрым;
- бизнесу нужна экспертиза, а не только деньги;
- компания готовит новый этап развития;
- собственник готов обсуждать долю и структуру управления;
- рост стоимости важнее краткосрочной экономии на капитале.
Но у долевого финансирования есть цена: размывание доли собственника.
Вывод: инвестор выгоден, если его участие увеличивает стоимость компании сильнее, чем стоит отданная доля.
Когда стоит рассматривать облигации
Облигационный займ — это форма долгового финансирования через рынок капитала. Для компании это способ привлечь средства у широкого круга инвесторов без продажи доли.
Облигации могут быть интересны, если компания:
Облигации часто рассматривают компании, которым нужен объём финансирования больше, чем стандартная банковская линия, или более гибкая структура привлечения.
Итог: облигации подходят не каждому бизнесу, а компаниям с достаточной зрелостью и финансовой дисциплиной.
Облигации могут быть интересны, если компания:
- имеет стабильную финансовую историю;
- может обслуживать долг;
- готова к регулярному раскрытию информации;
- понимает цель привлечения средств;
- имеет управляемую долговую нагрузку;
- готова работать с инвесторами и рынком.
Облигации часто рассматривают компании, которым нужен объём финансирования больше, чем стандартная банковская линия, или более гибкая структура привлечения.
Итог: облигации подходят не каждому бизнесу, а компаниям с достаточной зрелостью и финансовой дисциплиной.
Когда облигации могут не подойти
Облигационный займ может быть преждевременным, если:
Для рынка важно доверие. Если инвесторы не понимают бизнес, стоимость займа может стать слишком высокой или размещение окажется затруднительным.
Вывод: облигации — это не просто деньги, а публичная проверка доверия к компании.
- отчётность непрозрачна;
- денежный поток нестабилен;
- компания не готова к раскрытию информации;
- нет понятного плана использования средств;
- бизнес не умеет работать с инвесторами;
- долговая нагрузка уже высокая.
Для рынка важно доверие. Если инвесторы не понимают бизнес, стоимость займа может стать слишком высокой или размещение окажется затруднительным.
Вывод: облигации — это не просто деньги, а публичная проверка доверия к компании.
Стоимость каждого источника капитала
Стоимость капитала нельзя оценивать только по прямым выплатам.
Итог: самый дешёвый инструмент на бумаге может стать дорогим, если не подходит бизнес-модели.
Риски собственника
При банковском кредите
Собственник сохраняет долю, но компания получает обязательство по возврату долга.
Риски:
При привлечении инвестора
Компания снижает долговую нагрузку, но собственник делится капиталом.
Риски:
При облигационном займе
Собственник не продаёт долю, но компания выходит в более публичный формат долговых обязательств.
Риски:
Вывод: собственнику важно выбирать не только источник денег, но и уровень управленческих последствий.
Собственник сохраняет долю, но компания получает обязательство по возврату долга.
Риски:
- нагрузка на денежный поток;
- требования к залогу;
- ковенанты;
- ограничение финансовой гибкости;
- риск рефинансирования.
При привлечении инвестора
Компания снижает долговую нагрузку, но собственник делится капиталом.
Риски:
- размывание доли;
- появление прав инвестора;
- необходимость согласовывать ключевые решения;
- возможный конфликт по стратегии;
- условия выхода инвестора.
При облигационном займе
Собственник не продаёт долю, но компания выходит в более публичный формат долговых обязательств.
Риски:
- необходимость регулярного обслуживания долга;
- внимание инвесторов к отчётности;
- репутационные риски;
- зависимость от рыночной ситуации;
- требования к прозрачности.
Вывод: собственнику важно выбирать не только источник денег, но и уровень управленческих последствий.
Как выбрать оптимальную структуру финансирования
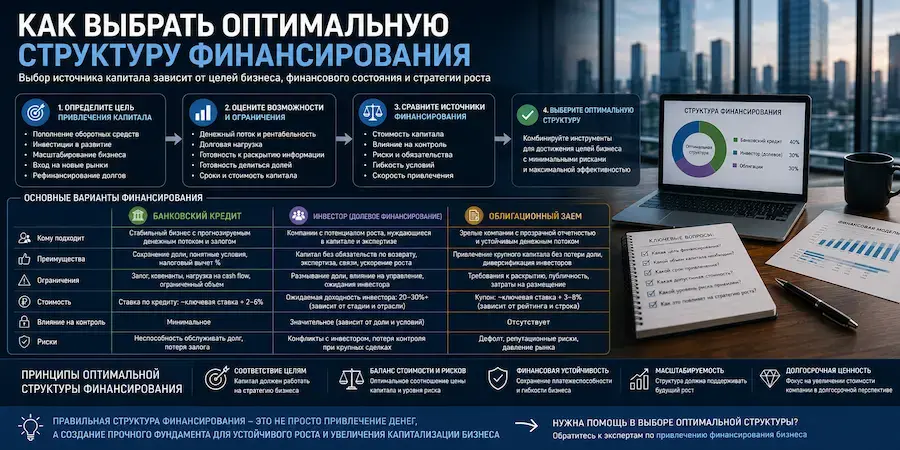
Универсального ответа нет. Но есть логика выбора.
Если нужен оборотный капитал
Чаще рассматривают банковский кредит или кредитную линию, если есть стабильные поступления и понятный цикл возврата денег.
Если нужен капитал на масштабирование
Может подойти инвестор, особенно если рост требует времени, команды, экспертизы и допускает размывание доли.
Если компания зрелая и финансово прозрачная
Можно рассматривать облигации как инструмент привлечения долгового капитала без продажи доли.
Если компания готовится к следующему уровню рынка
Может потребоваться комбинированная структура: часть капитала через долг, часть через инвестора, часть — через подготовку к публичным инструментам.
Если нужен оборотный капитал
Чаще рассматривают банковский кредит или кредитную линию, если есть стабильные поступления и понятный цикл возврата денег.
Если нужен капитал на масштабирование
Может подойти инвестор, особенно если рост требует времени, команды, экспертизы и допускает размывание доли.
Если компания зрелая и финансово прозрачная
Можно рассматривать облигации как инструмент привлечения долгового капитала без продажи доли.
Если компания готовится к следующему уровню рынка
Может потребоваться комбинированная структура: часть капитала через долг, часть через инвестора, часть — через подготовку к публичным инструментам.
Как финансирование влияет на капитализацию
Капитализация зависит не только от суммы привлечённых средств. Важно, как капитал используется.
Компания повышает стоимость, если деньги помогают:
Поэтому до выбора инструмента важно понимать, как увеличить капитализацию через реальные изменения в бизнесе.
Итог: источник капитала должен работать на рост стоимости компании, а не просто закрывать текущую потребность в деньгах.
Компания повышает стоимость, если деньги помогают:
- увеличить выручку;
- улучшить маржинальность;
- усилить денежный поток;
- снизить операционные ограничения;
- повысить прозрачность;
- укрепить управленческую систему;
- выйти на новые рынки.
Поэтому до выбора инструмента важно понимать, как увеличить капитализацию через реальные изменения в бизнесе.
Итог: источник капитала должен работать на рост стоимости компании, а не просто закрывать текущую потребность в деньгах.
Когда стоит комбинировать источники капитала
Иногда бизнесу не подходит один инструмент.
Например:
Комбинация может быть эффективной, если компания понимает:
Для компаний, которые рассматривают Pre-IPO, структура финансирования особенно важна: рынок будет оценивать не только рост, но и качество капитальной структуры.
Например:
- кредит закрывает оборотный капитал;
- инвестор финансирует масштабирование;
- облигации используются для более крупного долгового финансирования;
- Pre-IPO становится этапом подготовки к публичному рынку.
Комбинация может быть эффективной, если компания понимает:
- стоимость каждого источника;
- сроки привлечения;
- влияние на долю собственника;
- долговую нагрузку;
- требования к раскрытию информации;
- стратегию дальнейшего роста.
Для компаний, которые рассматривают Pre-IPO, структура финансирования особенно важна: рынок будет оценивать не только рост, но и качество капитальной структуры.
Таблица: какой инструмент выбрать
Типичные ошибки при выборе финансирования
Ошибка 1. Брать кредит под рискованный рост
Если проект не генерирует денежный поток быстро, долг может стать тяжёлой нагрузкой.
Ошибка 2. Продавать долю слишком рано
Если компания не подготовила оценку и стратегию, долевое финансирование может оказаться дорогим для собственника.
Ошибка 3. Выходить в облигации без прозрачности
Рынок долгового капитала требует доверия и финансовой дисциплины.
Ошибка 4. Сравнивать только процент и долю
Нужно сравнивать полную стоимость капитала, включая ограничения, риски и последствия для управления.
Ошибка 5. Не считать сценарии
Перед привлечением капитала нужно понимать, что будет при снижении выручки, росте затрат или задержке проекта.
От эксперта
Самая сильная структура финансирования — не та, где «деньги дешевле», а та, где источник капитала соответствует стадии бизнеса, денежному потоку, стратегии роста и уровню готовности компании к проверке.
Если проект не генерирует денежный поток быстро, долг может стать тяжёлой нагрузкой.
Ошибка 2. Продавать долю слишком рано
Если компания не подготовила оценку и стратегию, долевое финансирование может оказаться дорогим для собственника.
Ошибка 3. Выходить в облигации без прозрачности
Рынок долгового капитала требует доверия и финансовой дисциплины.
Ошибка 4. Сравнивать только процент и долю
Нужно сравнивать полную стоимость капитала, включая ограничения, риски и последствия для управления.
Ошибка 5. Не считать сценарии
Перед привлечением капитала нужно понимать, что будет при снижении выручки, росте затрат или задержке проекта.
От эксперта
Самая сильная структура финансирования — не та, где «деньги дешевле», а та, где источник капитала соответствует стадии бизнеса, денежному потоку, стратегии роста и уровню готовности компании к проверке.
Чек-лист выбора источника финансирования
Перед решением ответьте на вопросы:
- Для чего нужен капитал?
- Когда деньги начнут давать эффект?
- Как компания будет возвращать долг, если это заемный инструмент?
- Готов ли собственник делиться долей?
- Есть ли залог или стабильный денежный поток?
- Готова ли компания к раскрытию информации?
- Как инструмент повлияет на капитализацию?
- Какие ограничения появятся после сделки?
- Есть ли финансовая модель с несколькими сценариями?
- Можно ли комбинировать источники капитала?
FAQ
Что выгоднее: кредит или инвестор?
Если у компании стабильный денежный поток и понятный возврат средств, кредит может быть выгоднее. Если проект рискованный и требует времени на рост, инвестор может быть лучше.
Чем облигационный займ отличается от банковского кредита?
Облигации позволяют привлечь деньги через рынок капитала, но требуют большей прозрачности, финансовой дисциплины и готовности работать с инвесторами.
Когда стоит выбирать долевое финансирование?
Когда бизнесу нужен капитал на рост, а долговая нагрузка может быть слишком тяжёлой или ограничить развитие.
Можно ли сочетать кредит, инвестора и облигации?
Да, если структура финансирования просчитана и не создаёт чрезмерной нагрузки на бизнес.
Что важнее при выборе источника капитала?
Не только стоимость, но и влияние на контроль, риски, денежный поток, капитализацию и будущие возможности компании.
Если у компании стабильный денежный поток и понятный возврат средств, кредит может быть выгоднее. Если проект рискованный и требует времени на рост, инвестор может быть лучше.
Чем облигационный займ отличается от банковского кредита?
Облигации позволяют привлечь деньги через рынок капитала, но требуют большей прозрачности, финансовой дисциплины и готовности работать с инвесторами.
Когда стоит выбирать долевое финансирование?
Когда бизнесу нужен капитал на рост, а долговая нагрузка может быть слишком тяжёлой или ограничить развитие.
Можно ли сочетать кредит, инвестора и облигации?
Да, если структура финансирования просчитана и не создаёт чрезмерной нагрузки на бизнес.
Что важнее при выборе источника капитала?
Не только стоимость, но и влияние на контроль, риски, денежный поток, капитализацию и будущие возможности компании.
Заключение
Кредит, инвестор и облигационный займ — это разные инструменты для разных задач. Кредит помогает сохранить долю, но требует стабильного денежного потока. Инвестор разделяет риск роста, но получает влияние и долю. Облигации дают доступ к рынку долгового капитала, но требуют зрелости и прозрачности.
Итог: привлечение внешнего финансирования бизнеса должно начинаться с диагностики, а не с выбора самого очевидного источника денег. Чем точнее компания понимает свою стратегию, финансовую модель и риски, тем легче подобрать капитал, который действительно работает на рост.
Итог: привлечение внешнего финансирования бизнеса должно начинаться с диагностики, а не с выбора самого очевидного источника денег. Чем точнее компания понимает свою стратегию, финансовую модель и риски, тем легче подобрать капитал, который действительно работает на рост.