Инвестор редко отказывает одной фразой: «бизнес слабый». Чаще звучит мягче: «пока не наш формат», «вернёмся позже», «нужно больше данных», «сейчас не готовы принять решение».
Но за такими формулировками почти всегда стоят конкретные причины. Компания может быть прибыльной, работать много лет и иметь сильный продукт, но всё равно не получить капитал. Потому что инвестор оценивает не только бизнес как операционную систему, а его готовность к сделке, масштабированию и возврату вложенных средств.
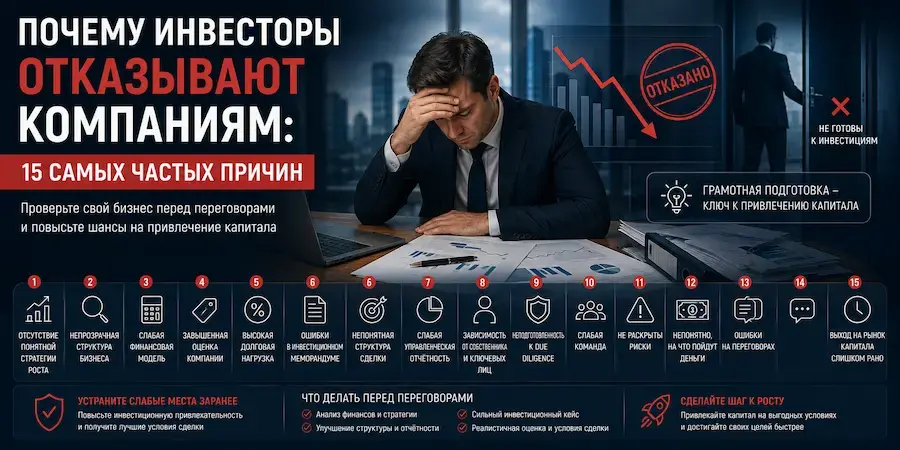
Разберём 15 частых причин отказа и покажем, что можно исправить до переговоров.
Но за такими формулировками почти всегда стоят конкретные причины. Компания может быть прибыльной, работать много лет и иметь сильный продукт, но всё равно не получить капитал. Потому что инвестор оценивает не только бизнес как операционную систему, а его готовность к сделке, масштабированию и возврату вложенных средств.
Разберём 15 частых причин отказа и покажем, что можно исправить до переговоров.
Почему привлечение инвесторов начинается не с поиска денег
Главная ошибка собственников — думать, что проблема в отсутствии контактов с инвесторами.
На практике инвесторский интерес зависит от другого:
Поэтому привлечение финансирования — это не только поиск инвестора, а подготовка компании к профессиональному диалогу с рынком капитала.
Итог: деньги приходят не в «интересную идею», а в понятный, проверяемый и управляемый бизнес.
На практике инвесторский интерес зависит от другого:
- понятна ли стратегия роста;
- прозрачна ли структура бизнеса;
- подтверждаются ли цифры;
- реалистична ли оценка компании;
- есть ли логика возврата капитала;
- готова ли команда к проверке.
Поэтому привлечение финансирования — это не только поиск инвестора, а подготовка компании к профессиональному диалогу с рынком капитала.
Итог: деньги приходят не в «интересную идею», а в понятный, проверяемый и управляемый бизнес.
1. Отсутствие понятной стратегии роста
Фраза «мы планируем масштабироваться» для инвестора ничего не объясняет.
Ему важно понимать:
Если стратегия построена на общих словах, инвестор не видит связи между капиталом и будущим ростом стоимости.
Вывод: стратегия роста должна быть не декларацией, а дорожной картой.
Ему важно понимать:
- куда растёт компания;
- за счёт каких ресурсов;
- какие рынки приоритетны;
- какие инвестиции нужны;
- когда появится результат.
Если стратегия построена на общих словах, инвестор не видит связи между капиталом и будущим ростом стоимости.
Вывод: стратегия роста должна быть не декларацией, а дорожной картой.
2. Непрозрачная структура бизнеса
Инвестор осторожен, если непонятно:
Для собственника это может быть привычной рабочей схемой. Для инвестора — риск.
Итог: чем проще и прозрачнее структура, тем легче инвестору оценить сделку.
- кто владеет ключевыми активами;
- как оформлены доли;
- где находятся основные денежные потоки;
- есть ли связанные компании;
- какие обязательства остаются вне периметра сделки.
Для собственника это может быть привычной рабочей схемой. Для инвестора — риск.
Итог: чем проще и прозрачнее структура, тем легче инвестору оценить сделку.
3. Слабая финансовая модель
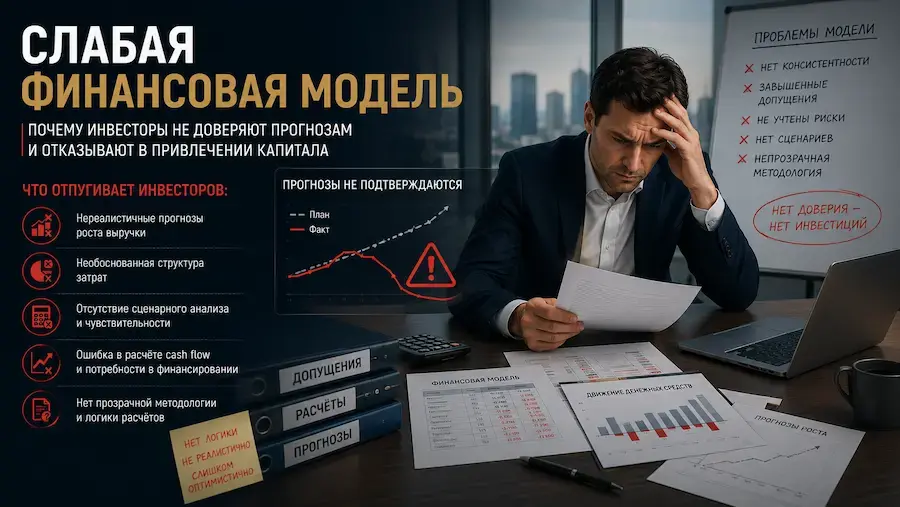
Финансовая модель должна объяснять, как бизнес зарабатывает и как будет расти.
Проблемы возникают, если:
Инвестор не обязан верить прогнозам. Он проверяет их логику.
Проблемы возникают, если:
- выручка растёт без обоснования;
- затраты не связаны с масштабированием;
- не учтён оборотный капитал;
- отсутствуют сценарии;
- cash flow не совпадает с заявленной стратегией.
Инвестор не обязан верить прогнозам. Он проверяет их логику.
4. Завышенная оценка компании
Собственник часто оценивает бизнес через вложенные усилия. Инвестор — через будущие денежные потоки, риски и рыночную логику.
Отказ вероятен, если:
Здесь важно заранее разобраться, как увеличить капитализацию, а не просто заявлять высокую стоимость.
Вывод: оценка должна быть защищаемой, а не эмоциональной.
Отказ вероятен, если:
- оценка не подтверждена расчётами;
- ожидания собственника выше реальности рынка;
- риски не учтены;
- нет понятного роста капитализации.
Здесь важно заранее разобраться, как увеличить капитализацию, а не просто заявлять высокую стоимость.
Вывод: оценка должна быть защищаемой, а не эмоциональной.
5. Высокая долговая нагрузка
Долг не всегда мешает привлечению капитала. Но инвестор смотрит, может ли компания его обслуживать.
Красные флаги:
Итог: долговая нагрузка должна быть объяснена, просчитана и встроена в модель.
Красные флаги:
- нет графика платежей;
- не раскрыта стоимость долга;
- cash flow нестабилен;
- новый капитал нужен только для закрытия старых обязательств;
- не показан запас прочности.
Итог: долговая нагрузка должна быть объяснена, просчитана и встроена в модель.
6. Ошибки в инвестиционном меморандуме
Инвестиционный меморандум — не рекламный буклет.
Он должен показывать:
Если меморандум слишком общий, перегружен обещаниями или противоречит финансовой модели, доверие падает.
Он должен показывать:
- бизнес-модель;
- рынок;
- стратегию;
- финансовую модель;
- риски;
- структуру сделки;
- логику доходности для инвестора.
Если меморандум слишком общий, перегружен обещаниями или противоречит финансовой модели, доверие падает.
7. Нет понятной структуры сделки
Инвестор хочет понимать:
Без структуры сделка выглядит сырой.
Вывод: привлечение капитала требует не только красивого проекта, но и понятной механики входа инвестора.
- какой инструмент предлагается;
- какие права он получает;
- как защищаются его интересы;
- как он сможет выйти из сделки;
- что будет при отклонении от плана.
Без структуры сделка выглядит сырой.
Вывод: привлечение капитала требует не только красивого проекта, но и понятной механики входа инвестора.
8. Слабая управленческая отчётность
Бухгалтерская отчётность показывает прошлое. Управленческая помогает понять, как компания работает сейчас.
Инвестор смотрит:
Если данные собираются вручную и не совпадают между собой, это снижает доверие.
Инвестор смотрит:
- маржинальность по направлениям;
- динамику денежных потоков;
- эффективность затрат;
- зависимость от клиентов;
- качество контроля внутри бизнеса.
Если данные собираются вручную и не совпадают между собой, это снижает доверие.
9. Зависимость бизнеса от собственника
Если все ключевые решения держатся на одном человеке, инвестор видит риск.
Вопросы будут прямыми:
Итог: инвестиционно привлекательная компания должна быть системой, а не только энергией основателя.
Вопросы будут прямыми:
- кто управляет операционной деятельностью;
- есть ли сильная команда;
- что произойдёт без собственника;
- можно ли масштабировать бизнес без ручного контроля.
Итог: инвестиционно привлекательная компания должна быть системой, а не только энергией основателя.
10. Неподготовленность к due diligence
Инвестор проверяет бизнес глубже, чем собственник ожидает.
Обычно анализируются:
Если компания не готова быстро предоставить данные, процесс тормозится или прекращается.
Обычно анализируются:
- финансы;
- договоры;
- налоги;
- активы;
- корпоративные документы;
- обязательства;
- судебные и операционные риски.
Если компания не готова быстро предоставить данные, процесс тормозится или прекращается.
11. Слабая команда
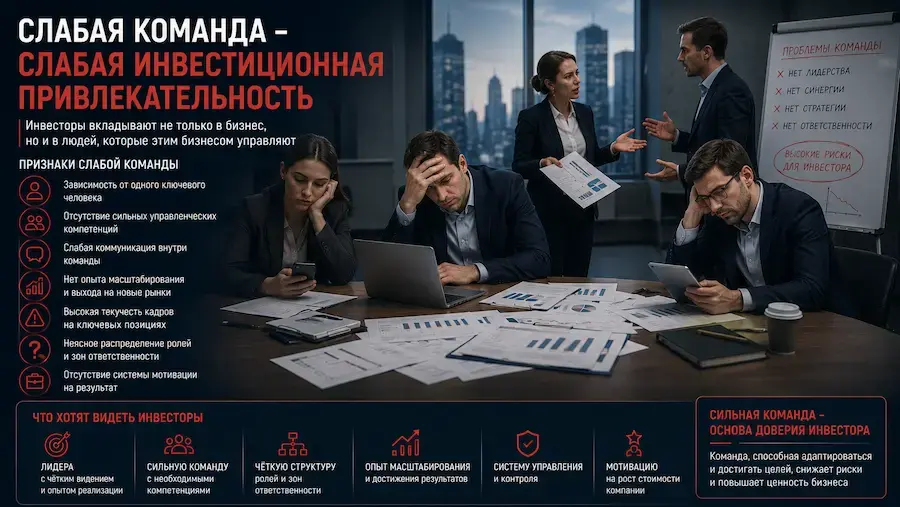
Даже сильная бизнес-модель может не получить капитал, если инвестор не верит в команду.
Оцениваются:
Вывод: инвестор вкладывает не только в показатели, но и в людей, которые должны эти показатели выполнить.
Оцениваются:
- компетенции CEO и CFO;
- способность управлять ростом;
- опыт в переговорах;
- качество принятия решений;
- устойчивость команды.
Вывод: инвестор вкладывает не только в показатели, но и в людей, которые должны эти показатели выполнить.
12. Не раскрыты риски
Попытка показать бизнес «без проблем» работает против компании.
Инвестор понимает, что риски есть всегда:
Если компания их скрывает, доверие падает. Если показывает и объясняет, как управляет ими, позиция становится сильнее.
Инвестор понимает, что риски есть всегда:
- рыночные;
- финансовые;
- операционные;
- юридические;
- кадровые;
- долговые.
Если компания их скрывает, доверие падает. Если показывает и объясняет, как управляет ими, позиция становится сильнее.
13. Непонятно, на что пойдут деньги
Формулировка «на развитие» слишком слабая.
Нужно показать:
Итог: инвестор должен видеть, как каждый привлечённый рубль работает на рост стоимости бизнеса.
Нужно показать:
- конкретные направления использования капитала;
- связь инвестиций с ростом;
- сроки;
- ожидаемый эффект;
- контрольные показатели.
Итог: инвестор должен видеть, как каждый привлечённый рубль работает на рост стоимости бизнеса.
14. Ошибки на переговорах
Иногда компания теряет инвестора уже после первого разговора.
Типичные ошибки:
Переговоры — это не защита диплома. Это проверка зрелости бизнеса.
Типичные ошибки:
- разные ответы от CEO и CFO;
- агрессивная реакция на вопросы;
- отсутствие цифр под рукой;
- попытка спорить с рынком;
- изменение условий по ходу переговоров.
Переговоры — это не защита диплома. Это проверка зрелости бизнеса.
15. Компания вышла на рынок капитала слишком рано
Отказ не всегда означает, что бизнес плохой. Иногда он просто не готов.
Нужно доработать:
Особенно это важно для компаний, которые в перспективе рассматривают Pre-IPO или более сложные форматы привлечения капитала.
Нужно доработать:
- стратегию;
- отчётность;
- финансовую модель;
- оценку;
- меморандум;
- структуру сделки;
- юридическую базу.
Особенно это важно для компаний, которые в перспективе рассматривают Pre-IPO или более сложные форматы привлечения капитала.
Таблица: причины отказа инвесторов и что исправить
От эксперта: почему отказ лучше получить до переговоров, а не после
Самый дорогой отказ — тот, который компания получает после выхода к рынку.
Почему?
Потому что первое впечатление у инвесторов сложно исправить. Если бизнес вышел с сырой моделью, завышенной оценкой и непонятной структурой, повторный диалог будет сложнее.
Гораздо разумнее провести внутреннюю диагностику заранее и устранить слабые места до контакта с инвестором.
Итог: подготовка снижает риск отказа и повышает качество переговорной позиции.
Почему?
Потому что первое впечатление у инвесторов сложно исправить. Если бизнес вышел с сырой моделью, завышенной оценкой и непонятной структурой, повторный диалог будет сложнее.
Гораздо разумнее провести внутреннюю диагностику заранее и устранить слабые места до контакта с инвестором.
Итог: подготовка снижает риск отказа и повышает качество переговорной позиции.
Как устранить замечания до переговоров
Рабочий алгоритм выглядит так:
Вывод: помощь в привлечении капитала начинается не с отправки презентации, а с подготовки компании к проверке.
- Провести финансовую диагностику.
- Проверить юридическую структуру.
- Пересобрать финансовую модель.
- Подготовить реалистичную оценку бизнеса.
- Сформировать инвестиционный меморандум.
- Описать структуру сделки.
- Подготовить команду к вопросам инвесторов.
- Только после этого выходить на рынок капитала.
Вывод: помощь в привлечении капитала начинается не с отправки презентации, а с подготовки компании к проверке.
FAQ
Почему инвесторы отказывают прибыльным компаниям?
Потому что прибыльность не равна инвестиционной готовности. Инвестор оценивает прозрачность, риски, стратегию и возможность возврата капитала.
Что важнее: финансовая модель или стратегия?
Они работают вместе. Стратегия объясняет рост, финансовая модель подтверждает его цифрами.
Нужно ли показывать инвестору риски?
Да. Скрытые риски снижают доверие. Открыто описанные и управляемые риски, наоборот, усиливают позицию компании.
Можно ли повторно выйти к инвестору после отказа?
Да, но лучше сначала устранить причины отказа: обновить модель, меморандум, оценку и структуру сделки.
Что сильнее всего влияет на повышение инвестиционной привлекательности компании?
Прозрачные финансы, реалистичная стратегия, понятная структура сделки, управляемость бизнеса и подтверждённая оценка.
Потому что прибыльность не равна инвестиционной готовности. Инвестор оценивает прозрачность, риски, стратегию и возможность возврата капитала.
Что важнее: финансовая модель или стратегия?
Они работают вместе. Стратегия объясняет рост, финансовая модель подтверждает его цифрами.
Нужно ли показывать инвестору риски?
Да. Скрытые риски снижают доверие. Открыто описанные и управляемые риски, наоборот, усиливают позицию компании.
Можно ли повторно выйти к инвестору после отказа?
Да, но лучше сначала устранить причины отказа: обновить модель, меморандум, оценку и структуру сделки.
Что сильнее всего влияет на повышение инвестиционной привлекательности компании?
Прозрачные финансы, реалистичная стратегия, понятная структура сделки, управляемость бизнеса и подтверждённая оценка.
Заключение
Инвесторы отказывают не потому, что «денег нет» или «рынок сложный». Чаще причина внутри самой компании: слабая подготовка, непрозрачные цифры, завышенная оценка, непонятная стратегия или неготовность к проверке.
Хорошая новость в том, что большинство этих проблем можно исправить до переговоров.
Итог: привлечение капитала начинается с инвестиционной готовности. Чем раньше компания увидит свои слабые места, тем выше шанс выйти к инвесторам с сильной позицией.
Хорошая новость в том, что большинство этих проблем можно исправить до переговоров.
Итог: привлечение капитала начинается с инвестиционной готовности. Чем раньше компания увидит свои слабые места, тем выше шанс выйти к инвесторам с сильной позицией.