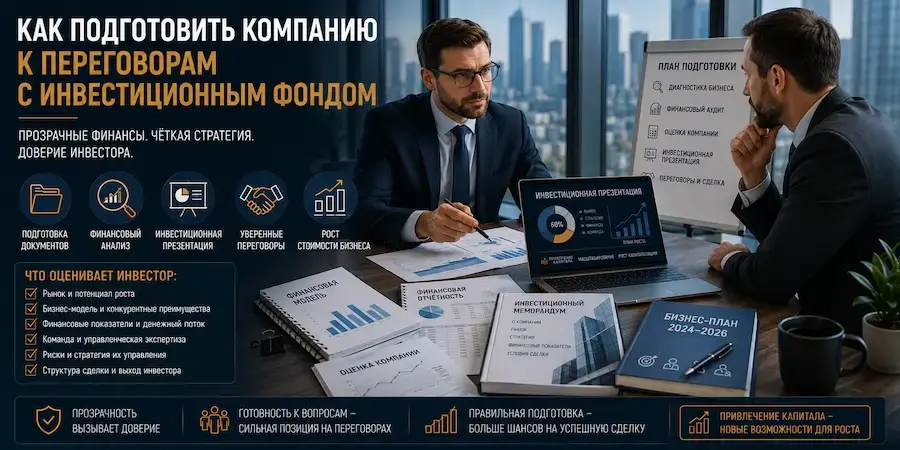
Переговоры с инвестиционным фондом отличаются от обычной встречи с потенциальным партнёром. Фонд смотрит на бизнес системно: через стратегию, финансовую модель, юридическую структуру, риски, команду и потенциальный выход из сделки.
Компания может быть прибыльной и перспективной, но если документы не готовы, цифры расходятся, оценка не подтверждена, а команда отвечает на вопросы разрозненно, переговоры быстро теряют темп.
Разберём, как подготовить бизнес к встрече с фондом и что проверить до первого серьёзного разговора.
Компания может быть прибыльной и перспективной, но если документы не готовы, цифры расходятся, оценка не подтверждена, а команда отвечает на вопросы разрозненно, переговоры быстро теряют темп.
Разберём, как подготовить бизнес к встрече с фондом и что проверить до первого серьёзного разговора.
Почему подготовка к фонду начинается до знакомства с инвестором
Инвестиционный фонд обычно оценивает не только сам проект, но и готовность компании к сделке.
Для фонда важны:
Если часть данных отсутствует, фонд не всегда отказывает сразу. Но процесс замедляется, появляются дополнительные запросы, а переговорная позиция компании становится слабее.
Итог: подготовка к фонду — это не оформление презентации, а проверка инвестиционной готовности бизнеса.
Для фонда важны:
- прозрачная финансовая информация;
- понятная стратегия роста;
- юридическая чистота;
- реалистичная оценка компании;
- сильная управленческая команда;
- структура сделки;
- возможность выхода из инвестиции.
Если часть данных отсутствует, фонд не всегда отказывает сразу. Но процесс замедляется, появляются дополнительные запросы, а переговорная позиция компании становится слабее.
Итог: подготовка к фонду — это не оформление презентации, а проверка инвестиционной готовности бизнеса.
Шаг 1. Определите цель переговоров
Перед встречей нужно чётко понимать, зачем компания идёт к фонду.
Возможные цели:
Плохо звучит: «нам нужны деньги на развитие».
Сильнее: «компания привлекает капитал для расширения производственных мощностей, увеличения оборотного капитала и выхода на новый сегмент клиентов».
Фонд должен видеть связь между капиталом и ростом стоимости бизнеса.
Вывод: без точной цели переговоры превращаются в общий разговор о перспективах.
Возможные цели:
- привлечение капитала на масштабирование;
- продажа доли;
- подготовка к следующему раунду;
- финансирование нового направления;
- выход на стратегического инвестора;
- подготовка к публичному рынку.
Плохо звучит: «нам нужны деньги на развитие».
Сильнее: «компания привлекает капитал для расширения производственных мощностей, увеличения оборотного капитала и выхода на новый сегмент клиентов».
Фонд должен видеть связь между капиталом и ростом стоимости бизнеса.
Вывод: без точной цели переговоры превращаются в общий разговор о перспективах.
Шаг 2. Подготовьте пакет документов
Инвестиционные фонды обычно запрашивают документы по нескольким блокам.
Шаг 3. Проверьте бизнес перед встречей
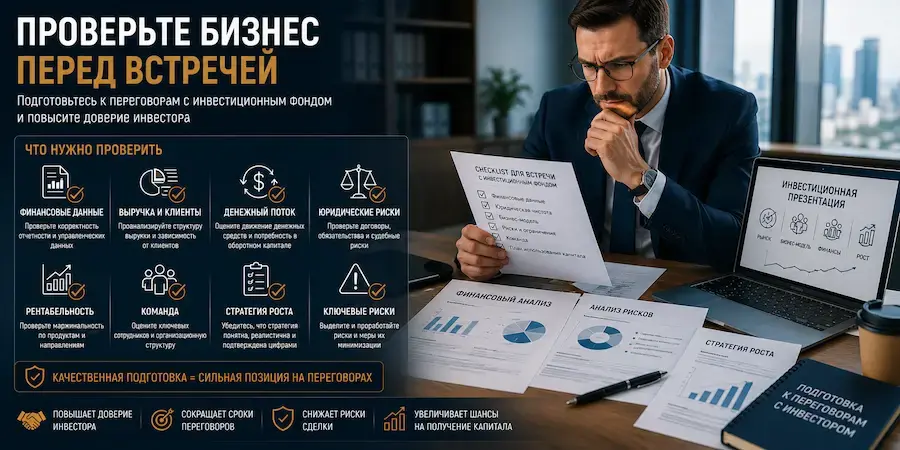
До переговоров важно провести внутреннюю диагностику.
Проверьте:
Фонды часто смотрят на бизнес глубже, чем ожидает собственник. Поэтому лучше увидеть слабые места заранее.
Вывод: самостоятельная проверка до встречи снижает риск неприятных вопросов на переговорах.
Проверьте:
- совпадают ли управленческие и бухгалтерские данные;
- понятна ли структура выручки;
- нет ли зависимостей от одного клиента или поставщика;
- оформлены ли ключевые активы;
- есть ли спорные обязательства;
- понятна ли долговая нагрузка;
- готова ли команда к вопросам фонда.
Фонды часто смотрят на бизнес глубже, чем ожидает собственник. Поэтому лучше увидеть слабые места заранее.
Вывод: самостоятельная проверка до встречи снижает риск неприятных вопросов на переговорах.
Шаг 4. Подготовьте финансовый аудит
Финансовый аудит нужен, если компания хочет показать фонду достоверную картину бизнеса.
Он помогает:
Для фонда особенно важны:
Если компания не может объяснить свои показатели, фонд будет считать риск выше.
Итог: финансовый аудит — это способ подготовить цифры к профессиональной проверке.
Он помогает:
- подтвердить качество данных;
- выявить расхождения;
- объяснить структуру выручки и затрат;
- оценить долговую нагрузку;
- подготовить корректную финансовую модель;
- повысить доверие к цифрам.
Для фонда особенно важны:
- денежный поток;
- рентабельность;
- оборотный капитал;
- EBITDA;
- долговая устойчивость;
- повторяемость доходов.
Если компания не может объяснить свои показатели, фонд будет считать риск выше.
Итог: финансовый аудит — это способ подготовить цифры к профессиональной проверке.
Шаг 5. Проведите оценку компании
Оценка компании должна быть обоснованной.
Фонд будет смотреть:
Ошибка собственников — приходить с оценкой, основанной только на ожиданиях. Для фонда важны расчёты и логика.
Вопрос оценки напрямую связан с тем, как увеличить капитализацию: фонд должен видеть не только текущую стоимость, но и путь к её росту.
Вывод: оценка должна быть защищаемой на переговорах, иначе фонд будет снижать её через риски.
Фонд будет смотреть:
- текущие финансовые показатели;
- прогнозные денежные потоки;
- риски;
- потенциал роста;
- долговую нагрузку;
- качество управления;
- условия сделки.
Ошибка собственников — приходить с оценкой, основанной только на ожиданиях. Для фонда важны расчёты и логика.
Вопрос оценки напрямую связан с тем, как увеличить капитализацию: фонд должен видеть не только текущую стоимость, но и путь к её росту.
Вывод: оценка должна быть защищаемой на переговорах, иначе фонд будет снижать её через риски.
Шаг 6. Подготовьте инвестиционную презентацию
Инвестиционная презентация не должна быть перегружена.
Её задача — быстро объяснить:
Хорошая презентация не заменяет меморандум и финансовую модель. Она открывает диалог.
Итог: презентация должна не украшать бизнес, а делать его понятным для фонда.
Её задача — быстро объяснить:
- кто вы;
- какой рынок;
- как компания зарабатывает;
- почему бизнес может расти;
- сколько капитала нужно;
- на что пойдут деньги;
- какой результат ожидается;
- какие риски есть;
- почему команда способна реализовать план.
Хорошая презентация не заменяет меморандум и финансовую модель. Она открывает диалог.
Итог: презентация должна не украшать бизнес, а делать его понятным для фонда.
Шаг 7. Согласуйте финансовую модель с презентацией
Одна из самых частых ошибок — разрыв между материалами.
Например:
Фонд будет проверять не красивые слайды, а взаимосвязь данных.
Вывод: инвестиционная история должна быть одинаковой в презентации, модели и устных ответах команды.
Например:
- в презентации заявлен быстрый рост;
- в модели не учтены затраты на масштабирование;
- в меморандуме описан новый рынок;
- в бюджете нет расходов на выход в этот рынок;
- компания говорит о снижении долга;
- cash flow не подтверждает такую возможность.
Фонд будет проверять не красивые слайды, а взаимосвязь данных.
Вывод: инвестиционная история должна быть одинаковой в презентации, модели и устных ответах команды.
Шаг 8. Подготовьте команду к вопросам фонда
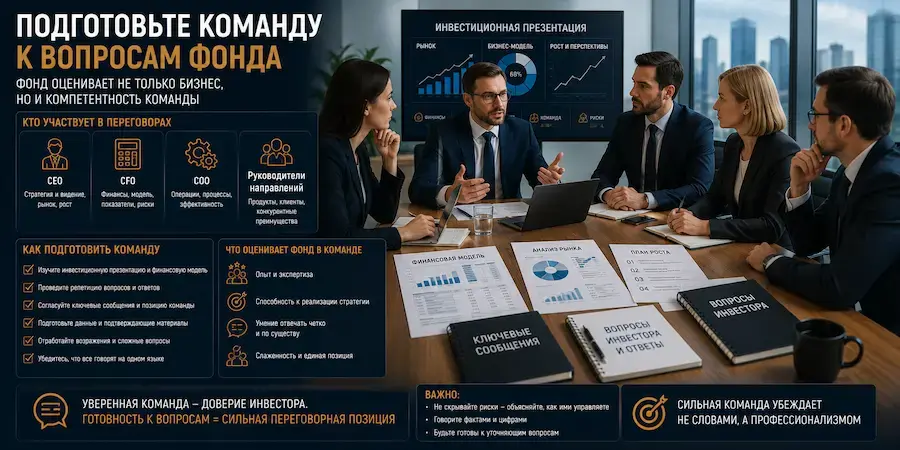
На встрече фонд оценивает не только документы.
Он смотрит:
Частая ошибка — отправить на встречу одного собственника, который отвечает за всё. Для фонда это может показать зависимость бизнеса от одного человека.
Итог: переговоры с фондом — это проверка команды, а не выступление одного спикера.
Он смотрит:
- как CEO объясняет стратегию;
- как CFO отвечает по цифрам;
- понимает ли команда риски;
- есть ли единая позиция;
- умеют ли руководители говорить с инвестором на языке капитала.
Частая ошибка — отправить на встречу одного собственника, который отвечает за всё. Для фонда это может показать зависимость бизнеса от одного человека.
Итог: переговоры с фондом — это проверка команды, а не выступление одного спикера.
Какие вопросы инвесторы задают чаще всего
Фонды обычно задают вопросы по нескольким направлениям.
По стратегии
По финансам
По сделке
По рискам
Вывод: фонд задаёт вопросы не для формальности, а чтобы проверить устойчивость инвестиционной логики.
По стратегии
- За счёт чего компания будет расти?
- Почему выбран именно этот рынок?
- Какие ограничения могут помешать росту?
- Какие ресурсы уже есть?
По финансам
- Как формируется выручка?
- Какая рентабельность по направлениям?
- Почему прогноз реалистичен?
- Как меняется денежный поток?
- Как компания обслуживает долг?
По сделке
- Какой объём капитала нужен?
- На что пойдут средства?
- Какие права получит инвестор?
- Как возможен выход из сделки?
- Какие условия собственник считает критичными?
По рискам
- Какие ключевые риски бизнеса?
- Как компания ими управляет?
- Что будет при снижении выручки?
- Есть ли зависимость от клиентов, поставщиков или команды?
Вывод: фонд задаёт вопросы не для формальности, а чтобы проверить устойчивость инвестиционной логики.
Как консультант помогает во взаимодействии с фондами
Помощь по взаимодействию с фондами обычно включает не только организацию контакта.
На практике важны:
Именно поэтому привлечение финансирования часто начинается с внутренней подготовки бизнеса, а не с рассылки презентаций.
Итог: консультант помогает компании говорить с фондом на понятном ему языке.
На практике важны:
- диагностика инвестиционной готовности;
- подготовка финансовой модели;
- оценка компании;
- упаковка инвестиционного кейса;
- подготовка материалов;
- сопровождение переговоров;
- работа с вопросами фонда;
- структурирование сделки.
Именно поэтому привлечение финансирования часто начинается с внутренней подготовки бизнеса, а не с рассылки презентаций.
Итог: консультант помогает компании говорить с фондом на понятном ему языке.
Типичные ошибки перед переговорами с фондом
Ошибка 1. Идти на встречу без финансовой модели
Без модели фонд не видит экономику сделки.
Ошибка 2. Завышать оценку компании
Если оценка не подтверждена, переговоры быстро переходят в спор о стоимости.
Ошибка 3. Скрывать риски
Фонды ожидают, что риски будут названы и управляемы.
Ошибка 4. Не понимать структуру сделки
Важно заранее определить:
Ошибка 5. Не готовить команду
Разные ответы от собственника, CEO и CFO снижают доверие.
Без модели фонд не видит экономику сделки.
Ошибка 2. Завышать оценку компании
Если оценка не подтверждена, переговоры быстро переходят в спор о стоимости.
Ошибка 3. Скрывать риски
Фонды ожидают, что риски будут названы и управляемы.
Ошибка 4. Не понимать структуру сделки
Важно заранее определить:
- долю;
- инструмент финансирования;
- права инвестора;
- ограничения;
- механизм выхода.
Ошибка 5. Не готовить команду
Разные ответы от собственника, CEO и CFO снижают доверие.
Как понять, что компания готова к переговорам
Компания готова, если может уверенно ответить:
Если ответы есть только на уровне общих слов, подготовку лучше усилить.
- сколько капитала нужно;
- зачем он нужен;
- как он повлияет на рост;
- почему оценка обоснована;
- какие риски есть;
- как фонд сможет выйти из сделки;
- кто отвечает за реализацию стратегии;
- какие показатели будут контролироваться после сделки.
Если ответы есть только на уровне общих слов, подготовку лучше усилить.
Когда подготовка к фонду связана с Pre-IPO
Некоторые компании рассматривают переговоры с фондом как этап перед более сложной траекторией развития.
Например:
В таких случаях требования к прозрачности, управлению и отчётности выше. Фонд будет оценивать не только текущую сделку, но и способность компании работать с более широким кругом инвесторов.
Вывод: чем сложнее будущая траектория, тем раньше нужно готовить бизнес к проверке.
Например:
- институциональный раунд;
- частное размещение;
- стратегическая сделка;
- Pre-IPO.
В таких случаях требования к прозрачности, управлению и отчётности выше. Фонд будет оценивать не только текущую сделку, но и способность компании работать с более широким кругом инвесторов.
Вывод: чем сложнее будущая траектория, тем раньше нужно готовить бизнес к проверке.
Чек-лист подготовки к переговорам с фондом
Перед встречей проверьте:
- определена ли цель привлечения капитала;
- собраны ли ключевые документы;
- проведён ли финансовый анализ;
- подготовлена ли оценка компании;
- согласованы ли презентация и финансовая модель;
- описана ли структура сделки;
- подготовлены ли ответы на вопросы фонда;
- готова ли управленческая команда.
FAQ
Какие документы фонд запрашивает в первую очередь?
Обычно финансовую отчётность, управленческие данные, финансовую модель, презентацию, структуру владения и описание сделки.
Нужно ли делать оценку компании до встречи?
Да. Без оценки собственник рискует потерять переговорную позицию.
Можно ли идти к фонду только с презентацией?
Нежелательно. Презентация открывает диалог, но фонд всё равно запросит модель, отчётность и подтверждающие документы.
Почему фонд задаёт много вопросов по рискам?
Потому что фонд оценивает не только доходность, но и вероятность возврата капитала.
Когда нужна помощь в привлечении капитала?
Когда компания не готова самостоятельно подготовить модель, документы, оценку, инвестиционный кейс и переговорную стратегию.
Обычно финансовую отчётность, управленческие данные, финансовую модель, презентацию, структуру владения и описание сделки.
Нужно ли делать оценку компании до встречи?
Да. Без оценки собственник рискует потерять переговорную позицию.
Можно ли идти к фонду только с презентацией?
Нежелательно. Презентация открывает диалог, но фонд всё равно запросит модель, отчётность и подтверждающие документы.
Почему фонд задаёт много вопросов по рискам?
Потому что фонд оценивает не только доходность, но и вероятность возврата капитала.
Когда нужна помощь в привлечении капитала?
Когда компания не готова самостоятельно подготовить модель, документы, оценку, инвестиционный кейс и переговорную стратегию.
Заключение
Переговоры с инвестиционным фондом — это не разовая встреча и не презентация на 20 минут. Это проверка бизнеса на прозрачность, устойчивость, управляемость и способность создавать стоимость.
Сильная подготовка включает:
Итог: привлечение инвесторов в компанию начинается задолго до первой встречи с фондом. Чем лучше подготовлен бизнес, тем выше доверие инвестора и сильнее переговорная позиция собственника.
Сильная подготовка включает:
- документы;
- финансовый аудит;
- оценку компании;
- инвестиционную презентацию;
- согласованную финансовую модель;
- готовую команду;
- понятную структуру сделки.
Итог: привлечение инвесторов в компанию начинается задолго до первой встречи с фондом. Чем лучше подготовлен бизнес, тем выше доверие инвестора и сильнее переговорная позиция собственника.