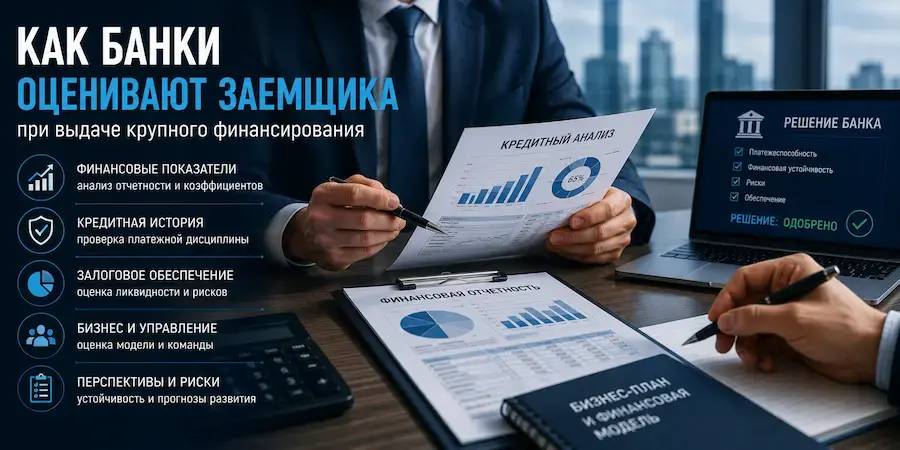
Когда компания подаёт заявку на крупное финансирование, банк оценивает не только размер выручки и наличие имущества. Решение принимается на основе комплексного анализа бизнеса, его финансовой устойчивости, структуры управления, долговой нагрузки и способности обслуживать обязательства в будущем.
Многие собственники уверены, что главное — показать хорошие финансовые результаты. На практике банк анализирует гораздо больше факторов и пытается ответить на один главный вопрос: сможет ли компания вернуть привлечённые средства в полном объёме и в установленные сроки.
Разберём, как банки оценивают корпоративных заемщиков и что влияет на вероятность одобрения финансирования.
Многие собственники уверены, что главное — показать хорошие финансовые результаты. На практике банк анализирует гораздо больше факторов и пытается ответить на один главный вопрос: сможет ли компания вернуть привлечённые средства в полном объёме и в установленные сроки.
Разберём, как банки оценивают корпоративных заемщиков и что влияет на вероятность одобрения финансирования.
Почему банк смотрит не только на прибыль
Для банка важно не столько текущее финансовое состояние компании, сколько её способность сохранять устойчивость на протяжении всего срока кредитования.
Даже прибыльный бизнес может получить отказ, если:
Именно поэтому привлечение финансирования требует подготовки не только документов, но и финансовой логики проекта.
Итог: банк оценивает способность бизнеса выполнять обязательства в будущем, а не только результаты прошлого периода.
Даже прибыльный бизнес может получить отказ, если:
- денежный поток нестабилен;
- высокая долговая нагрузка;
- отсутствует прозрачная отчётность;
- есть зависимость от нескольких клиентов;
- структура бизнеса непрозрачна;
- отсутствует понятный план использования средств.
Именно поэтому привлечение финансирования требует подготовки не только документов, но и финансовой логики проекта.
Итог: банк оценивает способность бизнеса выполнять обязательства в будущем, а не только результаты прошлого периода.
Основные критерии оценки заемщика
При рассмотрении крупного финансирования банк обычно анализирует несколько блоков.
Банк рассматривает компанию комплексно. Сильный показатель по одному направлению редко компенсирует серьёзные проблемы по другому.
Вывод: решение по финансированию формируется на основе совокупности факторов.
Вывод: решение по финансированию формируется на основе совокупности факторов.
Финансовые коэффициенты: что анализируют банки
Одним из ключевых этапов становится анализ финансовой отчётности и коэффициентов.
Банки оценивают:
Ликвидность
Показывает способность компании выполнять краткосрочные обязательства.
Инвесторов и банки интересует:
Финансовая устойчивость
Позволяет оценить зависимость бизнеса от заемных средств.
Чем выше долговая нагрузка относительно собственного капитала, тем внимательнее банк изучает структуру обязательств.
Рентабельность
Банк анализирует:
Анализ рентабельности показывает, насколько устойчиво работает бизнес.
Денежный поток
Даже прибыльная компания может испытывать сложности с обслуживанием долга, если денежный поток нестабилен.
Поэтому банки внимательно изучают:
Итог: финансовый анализ бизнеса помогает банку понять, сможет ли компания выполнять кредитные обязательства без критической нагрузки на деятельность.
Банки оценивают:
Ликвидность
Показывает способность компании выполнять краткосрочные обязательства.
Инвесторов и банки интересует:
- хватает ли оборотных средств;
- есть ли дефицит ликвидности;
- возникают ли кассовые разрывы.
Финансовая устойчивость
Позволяет оценить зависимость бизнеса от заемных средств.
Чем выше долговая нагрузка относительно собственного капитала, тем внимательнее банк изучает структуру обязательств.
Рентабельность
Банк анализирует:
- рентабельность продаж;
- операционную рентабельность;
- динамику прибыли;
- эффективность использования ресурсов.
Анализ рентабельности показывает, насколько устойчиво работает бизнес.
Денежный поток
Даже прибыльная компания может испытывать сложности с обслуживанием долга, если денежный поток нестабилен.
Поэтому банки внимательно изучают:
- поступления денежных средств;
- структуру платежей;
- сезонность бизнеса;
- инвестиционные расходы.
Итог: финансовый анализ бизнеса помогает банку понять, сможет ли компания выполнять кредитные обязательства без критической нагрузки на деятельность.
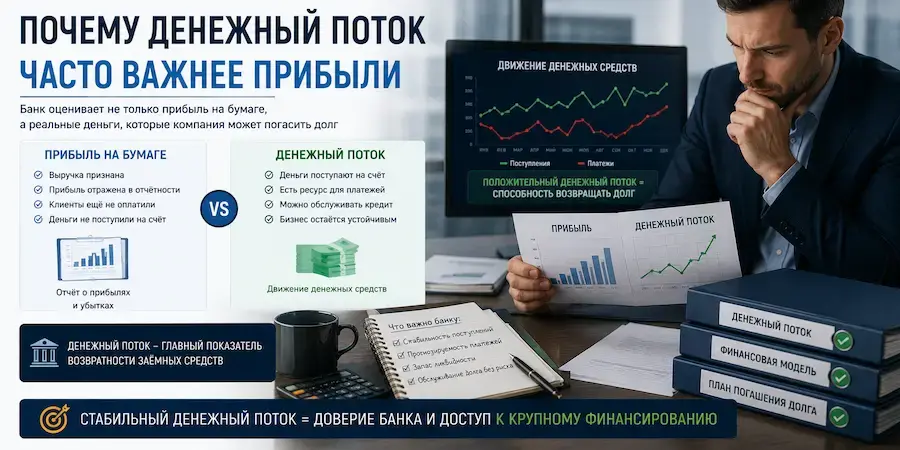
Почему денежный поток часто важнее прибыли
С точки зрения кредитора важны реальные деньги, а не только бухгалтерская прибыль.
Например:
Особенно часто такая ситуация встречается в B2B-секторе с длинными отсрочками платежей.
Поэтому банк смотрит:
Вывод: положительный денежный поток является одним из главных факторов устойчивости заемщика.
Например:
- выручка может быть признана;
- прибыль может быть отражена в отчётности;
- но деньги ещё не поступили от клиентов.
Особенно часто такая ситуация встречается в B2B-секторе с длинными отсрочками платежей.
Поэтому банк смотрит:
- когда фактически поступают деньги;
- насколько предсказуемы поступления;
- есть ли запас ликвидности;
- как бизнес будет обслуживать новый долг.
Вывод: положительный денежный поток является одним из главных факторов устойчивости заемщика.
Кредитная история компании
Кредитная история остаётся важным элементом оценки.
Банк анализирует:
Даже если финансовые показатели хорошие, систематические нарушения обязательств могут негативно повлиять на решение банка.
Итог: кредитная дисциплина влияет на уровень доверия к компании.
Банк анализирует:
- своевременность погашения предыдущих обязательств;
- наличие просрочек;
- реструктуризации;
- судебные споры с кредиторами;
- исполнение гарантий и поручительств.
Даже если финансовые показатели хорошие, систематические нарушения обязательств могут негативно повлиять на решение банка.
Итог: кредитная дисциплина влияет на уровень доверия к компании.
Как банки оценивают бизнес-модель
Финансовые показатели показывают прошлое. Бизнес-модель позволяет оценить будущее.
Банк обычно задаёт вопросы:
Если компания не может объяснить свою экономику простыми словами, это увеличивает риск для кредитора.
Вывод: понятная бизнес-модель усиливает кредитоспособность компании.
Банк обычно задаёт вопросы:
- За счёт чего компания зарабатывает?
- Насколько диверсифицированы доходы?
- Есть ли зависимость от одного клиента?
- Насколько устойчив рынок?
- Какие факторы могут снизить выручку?
Если компания не может объяснить свою экономику простыми словами, это увеличивает риск для кредитора.
Вывод: понятная бизнес-модель усиливает кредитоспособность компании.
Залоговое обеспечение: какую роль оно играет
Залог снижает риски банка, но не заменяет финансовую устойчивость бизнеса.
В качестве обеспечения могут рассматриваться:
Важно понимать: наличие залога не гарантирует одобрение.
Банк всё равно оценивает:
Итог: сильный залог помогает, но не заменяет качественный финансовый профиль заемщика.
В качестве обеспечения могут рассматриваться:
- недвижимость;
- оборудование;
- транспорт;
- производственные комплексы;
- права требования;
- отдельные виды активов в рамках законодательства.
Важно понимать: наличие залога не гарантирует одобрение.
Банк всё равно оценивает:
- денежный поток;
- качество управления;
- структуру обязательств;
- способность обслуживать долг.
Итог: сильный залог помогает, но не заменяет качественный финансовый профиль заемщика.
Какие вопросы задаёт кредитный комитет
При рассмотрении крупного финансирования кредитный комитет обычно хочет получить ответы на несколько ключевых вопросов:
Зачем компании нужны средства?
Банк должен понимать цель финансирования:
Как будут использоваться деньги?
Необходимо показать:
Откуда будут возвращаться средства?
Банк оценивает источник обслуживания долга:
Вывод: чем понятнее логика проекта, тем выше вероятность положительного решения.
Зачем компании нужны средства?
Банк должен понимать цель финансирования:
- инвестиции;
- развитие производства;
- расширение бизнеса;
- пополнение оборотного капитала;
- рефинансирование.
Как будут использоваться деньги?
Необходимо показать:
- статьи расходов;
- сроки реализации проекта;
- ожидаемый результат.
Откуда будут возвращаться средства?
Банк оценивает источник обслуживания долга:
- операционная деятельность;
- новые контракты;
- инвестиционный проект;
- увеличение объёмов продаж.
Вывод: чем понятнее логика проекта, тем выше вероятность положительного решения.
Ошибки заемщиков, которые снижают шансы на одобрение
Ошибка №1. Непрозрачная отчётность
Если данные в разных документах противоречат друг другу, доверие снижается.
Ошибка №2. Отсутствие финансовой модели
Банк должен понимать, как проект будет развиваться после получения финансирования.
Ошибка №3. Игнорирование долговой нагрузки
Попытка скрыть обязательства почти всегда выявляется на этапе проверки.
Ошибка №4. Завышенные прогнозы
Нереалистичные ожидания по выручке или прибыли вызывают дополнительные вопросы.
Ошибка №5. Неподготовленность руководства
Если менеджмент не может объяснить показатели бизнеса, банк воспринимает это как риск.
Ошибка №6. Слабая подготовка документов
Чем больше запросов на уточнение возникает у банка, тем дольше рассматривается сделка.
Итог: большинство отказов связано не с отсутствием залога, а с качеством подготовки заемщика.
Если данные в разных документах противоречат друг другу, доверие снижается.
Ошибка №2. Отсутствие финансовой модели
Банк должен понимать, как проект будет развиваться после получения финансирования.
Ошибка №3. Игнорирование долговой нагрузки
Попытка скрыть обязательства почти всегда выявляется на этапе проверки.
Ошибка №4. Завышенные прогнозы
Нереалистичные ожидания по выручке или прибыли вызывают дополнительные вопросы.
Ошибка №5. Неподготовленность руководства
Если менеджмент не может объяснить показатели бизнеса, банк воспринимает это как риск.
Ошибка №6. Слабая подготовка документов
Чем больше запросов на уточнение возникает у банка, тем дольше рассматривается сделка.
Итог: большинство отказов связано не с отсутствием залога, а с качеством подготовки заемщика.
Как повысить вероятность одобрения финансирования
Подготовка должна начинаться до подачи заявки.
Практический алгоритм:
Шаг 1. Провести финансовую диагностику
Проверить:
Шаг 2. Подготовить финансовую модель
Она должна показывать:
Шаг 3. Проверить кредитную историю
Важно заранее выявить и устранить возможные вопросы.
Шаг 4. Подготовить пакет документов
Чем лучше структурирована информация, тем быстрее проходит рассмотрение.
Шаг 5. Подготовить обоснование проекта
Банк должен понимать:
Вывод: качественная подготовка повышает вероятность получения финансирования и помогает вести переговоры на более сильных условиях.
Практический алгоритм:
Шаг 1. Провести финансовую диагностику
Проверить:
- структуру доходов;
- расходы;
- долговую нагрузку;
- денежный поток;
- рентабельность.
Шаг 2. Подготовить финансовую модель
Она должна показывать:
- использование средств;
- сроки проекта;
- прогноз движения денежных средств;
- сценарии развития.
Шаг 3. Проверить кредитную историю
Важно заранее выявить и устранить возможные вопросы.
Шаг 4. Подготовить пакет документов
Чем лучше структурирована информация, тем быстрее проходит рассмотрение.
Шаг 5. Подготовить обоснование проекта
Банк должен понимать:
- зачем нужен кредит;
- как он повлияет на бизнес;
- каким образом будут возвращаться средства.
Вывод: качественная подготовка повышает вероятность получения финансирования и помогает вести переговоры на более сильных условиях.
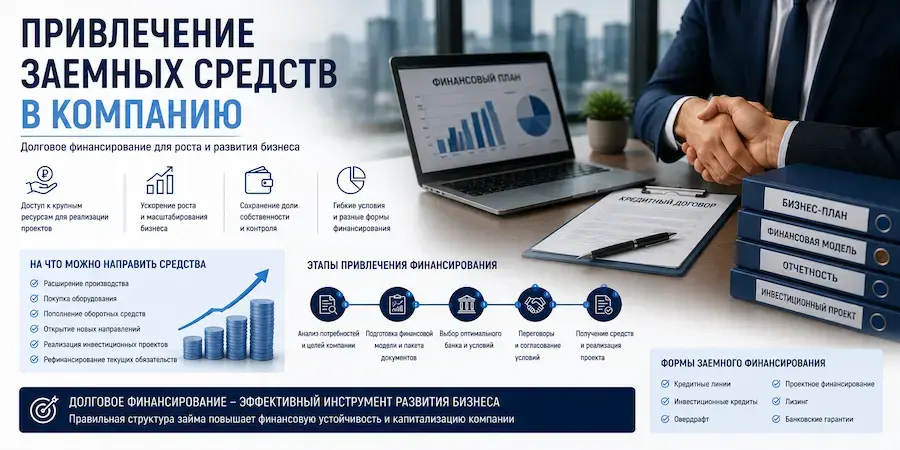
Как долговое финансирование связано с развитием бизнеса
Привлечение заемных средств в компанию может использоваться для:
Однако долговое финансирование эффективно только тогда, когда его объём соответствует возможностям бизнеса.
Для компаний, рассматривающих более сложные механизмы развития, включая Pre-IPO, финансовая дисциплина и качество отчётности становятся ещё более важными.
- модернизации производства;
- масштабирования бизнеса;
- увеличения оборотного капитала;
- реализации инвестиционных проектов;
- подготовки к следующему этапу роста.
Однако долговое финансирование эффективно только тогда, когда его объём соответствует возможностям бизнеса.
Для компаний, рассматривающих более сложные механизмы развития, включая Pre-IPO, финансовая дисциплина и качество отчётности становятся ещё более важными.
Таблица: что усиливает и ослабляет позицию заемщика
От эксперта
Банк редко принимает решение только на основании одного показателя. Даже сильная прибыль не компенсирует непрозрачную отчётность, а хороший залог не заменит стабильный денежный поток.
На практике наиболее убедительно выглядит компания, которая может логично объяснить:
Банк редко принимает решение только на основании одного показателя. Даже сильная прибыль не компенсирует непрозрачную отчётность, а хороший залог не заменит стабильный денежный поток.
На практике наиболее убедительно выглядит компания, которая может логично объяснить:
- текущее финансовое состояние;
- потребность в финансировании;
- механизм возврата средств;
- влияние проекта на будущие показатели.
FAQ
Что важнее для банка: прибыль или денежный поток?
Для кредитора особенно важен денежный поток, поскольку именно он обеспечивает обслуживание долга.
Может ли компания получить финансирование без залога?
Зависит от условий сделки и политики банка. Однако финансовая устойчивость остаётся ключевым фактором независимо от наличия обеспечения.
Почему банки анализируют кредитную историю?
Она показывает платёжную дисциплину и отношение компании к обязательствам.
Нужна ли финансовая модель для получения крупного финансирования?
При серьёзных инвестиционных проектах финансовая модель помогает обосновать потребность в средствах и показать источники возврата.
Когда требуется помощь в получении банковских источников финансирования?
Когда необходимо подготовить финансовую модель, провести анализ бизнеса, структурировать проект и подготовить документы для переговоров с кредитором.
Для кредитора особенно важен денежный поток, поскольку именно он обеспечивает обслуживание долга.
Может ли компания получить финансирование без залога?
Зависит от условий сделки и политики банка. Однако финансовая устойчивость остаётся ключевым фактором независимо от наличия обеспечения.
Почему банки анализируют кредитную историю?
Она показывает платёжную дисциплину и отношение компании к обязательствам.
Нужна ли финансовая модель для получения крупного финансирования?
При серьёзных инвестиционных проектах финансовая модель помогает обосновать потребность в средствах и показать источники возврата.
Когда требуется помощь в получении банковских источников финансирования?
Когда необходимо подготовить финансовую модель, провести анализ бизнеса, структурировать проект и подготовить документы для переговоров с кредитором.
Заключение
Крупное банковское финансирование начинается задолго до подачи заявки. Банк оценивает не только отчётность, но и устойчивость бизнеса, качество управления, денежный поток, структуру долга и перспективы развития компании.
Чем лучше подготовлены цифры, документы и финансовая логика проекта, тем выше вероятность положительного решения.
Итог: привлечение долгового финансирования — это не только работа с банком, но и подготовка бизнеса к профессиональной финансовой оценке.
Крупное банковское финансирование начинается задолго до подачи заявки. Банк оценивает не только отчётность, но и устойчивость бизнеса, качество управления, денежный поток, структуру долга и перспективы развития компании.
Чем лучше подготовлены цифры, документы и финансовая логика проекта, тем выше вероятность положительного решения.
Итог: привлечение долгового финансирования — это не только работа с банком, но и подготовка бизнеса к профессиональной финансовой оценке.